Wyzbywanie się majątku spółki a odpowiedzialność karna członków zarządu
Majątek spółki nie jest majątkiem wspólnika
Jednym z najczęstszych błędów popełnianych przez członków zarządu spółek z ograniczoną odpowiedzialnością jest przekonanie, że skoro są jednocześnie wspólnikami spółki, mogą swobodnie dysponować jej majątkiem. W rzeczywistości takie założenie jest nieprawidłowe i w określonych sytuacjach może prowadzić do odpowiedzialności karnej.
Spółka z ograniczoną odpowiedzialnością jest odrębnym od swoich wspólników podmiotem prawa. Oznacza to, że posiada własny majątek, który nie należy do wspólników ani członków zarządu. Dotyczy to zarówno nieruchomości, samochodów czy maszyn, jak również środków pieniężnych zgromadzonych na rachunku bankowym spółki.
Sam fakt, że członek zarządu jest jednocześnie wspólnikiem, nie uprawnia go do wykorzystywania pieniędzy spółki na prywatne potrzeby ani do przekazywania jej majątku osobom trzecim. Każda wypłata środków lub rozporządzenie majątkiem spółki powinny mieć odpowiednią podstawę prawną i gospodarczą.
Szczególnej ostrożności wymagają sytuacje, w których spółka posiada już wymagalne zobowiązania albo grozi jej niewypłacalność. Wówczas wyprowadzanie majątku lub dokonywanie transakcji, które utrudniają wierzycielom zaspokojenie ich roszczeń, może skutkować nie tylko odpowiedzialnością cywilną, ale również odpowiedzialnością karną osób podejmujących takie decyzje.
Kiedy wyzbywanie się majątku spółki może być przestępstwem?
Samo rozporządzanie majątkiem spółki nie jest niczym nadzwyczajnym. Przedsiębiorcy na co dzień sprzedają środki trwałe, regulują zobowiązania czy zawierają umowy dotyczące składników majątku. Problem pojawia się dopiero wtedy, gdy czynności te są podejmowane w celu uniemożliwienia lub utrudnienia wierzycielom zaspokojenia ich roszczeń.
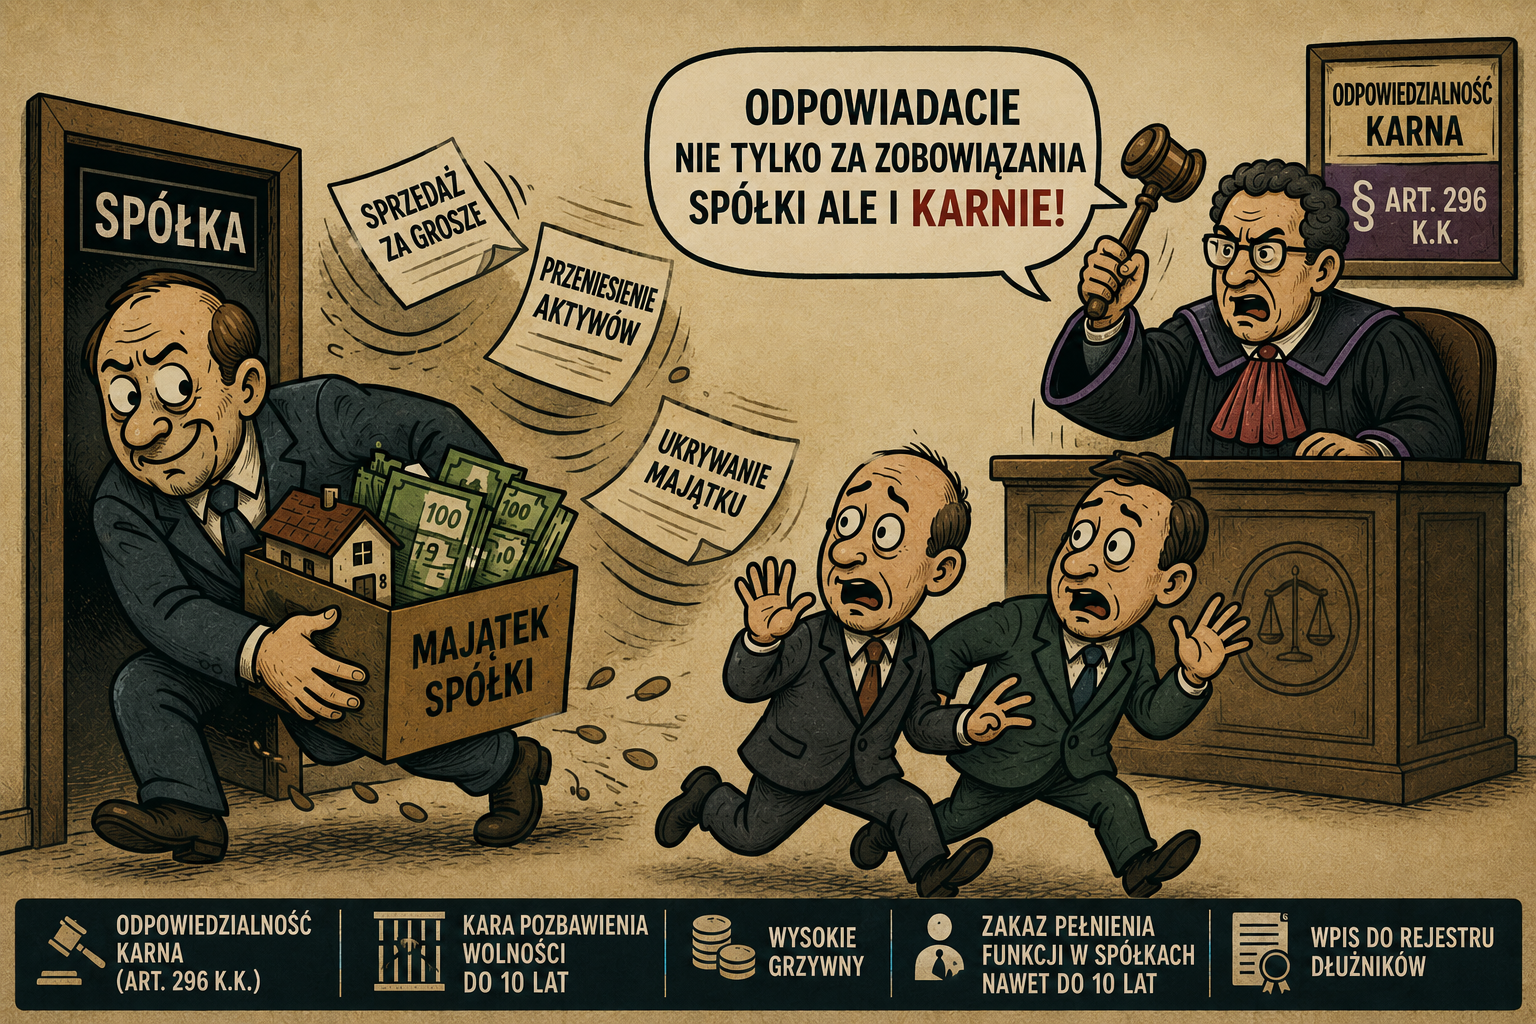
W takich sytuacjach zastosowanie może znaleźć art. 300 Kodeksu karnego. Przepis ten przewiduje odpowiedzialność karną m.in. za usuwanie, ukrywanie, zbywanie, darowanie, niszczenie lub obciążanie składników majątku w celu udaremnienia albo uszczuplenia zaspokojenia wierzyciela.
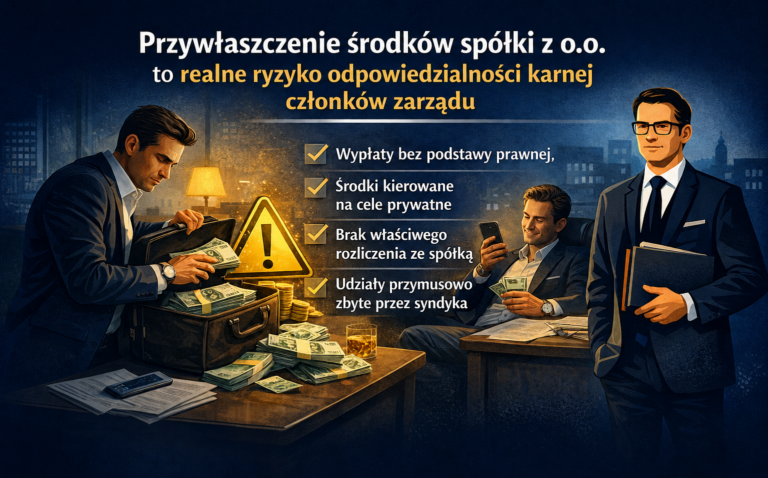
W praktyce zarzuty dotyczące wyprowadzania majątku spółki nie zawsze odnoszą się do sprzedaży nieruchomości czy maszyn. Często dotyczą również codziennych rozliczeń finansowych. Mogą dotyczyć przykładowo pobierania gotówki od kontrahentów bez jej rozliczenia w spółce, finansowania z majątku spółki prywatnych wydatków, wypłacania świadczeń bez odpowiedniej podstawy prawnej czy zatrzymywania rzeczy zakupionych za środki spółki. W takich przypadkach organy ścigania badają przede wszystkim, czy doszło do uszczuplenia majątku spółki oraz czy działanie mogło narazić wierzycieli na brak możliwości zaspokojenia ich roszczeń.
Ryzyko odpowiedzialności może pojawić się również wtedy, gdy członek zarządu sprzedaje wartościowy majątek spółki po rażąco zaniżonej cenie, przenosi go do podmiotu powiązanego lub wyprowadza środki finansowe w sytuacji, gdy spółka nie reguluje swoich wymagalnych zobowiązań. Każda sprawa wymaga jednak indywidualnej oceny, ponieważ znaczenie mają zarówno okoliczności dokonanej czynności, jak i zamiar osoby podejmującej decyzję.
Nie oznacza to, że każda sprzedaż majątku przez spółkę znajdującą się w trudnej sytuacji finansowej będzie stanowiła przestępstwo. Spółka może nadal prowadzić normalną działalność gospodarczą, regulować bieżące zobowiązania czy zbywać składniki majątku, jeżeli przemawiają za tym uzasadnione względy gospodarcze. Kluczowe znaczenie ma to, czy dana czynność miała rzeczywiste uzasadnienie ekonomiczne, czy też jej celem było pokrzywdzenie wierzycieli.
Nie każda sprzedaż majątku spółki jest nielegalna
Sama sprzedaż składników majątku spółki nie oznacza jeszcze działania bezprawnego. Spółka, podobnie jak każdy przedsiębiorca, ma prawo podejmować decyzje gospodarcze dotyczące swojego majątku. Może sprzedawać środki trwałe, wymieniać wyposażenie, regulować zobowiązania czy zawierać transakcje z kontrahentami.
Oceniając konkretne działanie, znaczenie mają przede wszystkim jego cel i okoliczności. Inaczej należy ocenić sprzedaż niepotrzebnego samochodu firmowego po cenie odpowiadającej wartości rynkowej, a inaczej przekazanie majątku osobie powiązanej za symboliczną kwotę w sytuacji, gdy spółka posiada niespłacone zobowiązania. W praktyce kluczowe znaczenie ma odpowiednia dokumentacja. Członek zarządu powinien być w stanie wykazać, że decyzja dotycząca majątku spółki miała uzasadnienie gospodarcze i została podjęta w interesie spółki.
Jakie ryzyko ponosi członek zarządu?
Członek zarządu nie odpowiada za każdy problem finansowy spółki. Sam fakt, że spółka popadła w zadłużenie albo utraciła płynność finansową, nie oznacza automatycznie odpowiedzialności karnej osoby zarządzającej. Ryzyko pojawia się wtedy, gdy sposób działania członka zarządu prowadzi do naruszenia prawa albo działania na szkodę spółki, jej wierzycieli lub innych osób. Dotyczy to w szczególności sytuacji, w których majątek spółki jest wykorzystywany dla prywatnych celów, środki nie są prawidłowo rozliczane albo podejmowane są czynności pozbawione uzasadnienia gospodarczego.
W praktyce postępowania dotyczące majątku spółki często obejmują analizę pozornie zwykłych czynności, takich jak wypłaty gotówkowe, rozliczenia kosztów podróży służbowej, korzystanie z majątku spółki, czy przekazywanie jej składników osobom powiązanym. Znaczenie ma nie tylko sama czynność, ale również jej cel, sposób udokumentowania oraz wpływ na sytuację finansową spółki.
Odpowiedzialność karna jest jednak tylko jednym z możliwych rodzajów odpowiedzialności. Członek zarządu może ponosić również odpowiedzialność cywilną lub odpowiedzialność wynikającą z przepisów prawa spółek.
Co zrobić, gdy spółka ma długi, a jej majątek jest zagrożony?
Problemy finansowe spółki wymagają przede wszystkim uporządkowanego działania. Podejmowanie pochopnych decyzji dotyczących majątku, szczególnie w sytuacji rosnącego zadłużenia, może zwiększać ryzyko odpowiedzialności osób zarządzających.
Pierwszym krokiem powinna być analiza sytuacji finansowej spółki oraz ustalenie, jakie zobowiązania istnieją i jakie działania są możliwe. Każda istotna czynność dotycząca majątku powinna mieć uzasadnienie gospodarcze i odpowiednią dokumentację. W niektórych sytuacjach rozwiązaniem może być restrukturyzacja, rozmowy z wierzycielami albo podjęcie innych działań przewidzianych prawem. Największe ryzyko pojawia się wtedy, gdy zamiast uporządkowania sytuacji podejmowane są działania mające jedynie na celu ukrycie majątku albo odsunięcie problemu w czasie.